第 1 课
跑赢了指数,功劳该算给谁?
从基准、市场暴露、Beta 和 Alpha 入门,理解超过指数不等于已经证明策略本身有效。
研究做完以后,蛙兄又打开了那份摘要。
他把“超过同期沪深300”圈了出来,准备补上一句:九拍还是有点本事的。
“虽然没赚到钱,但至少比大盘强吧?”
“比大盘强,这个结果我们已经看到了。”蛙博士说,“不过,你准备把功劳全算给九拍?”
“不然呢?”
“我们还选了行业,有些时候也没持有股票。这些有没有影响?”
蛙兄看了看那句话,暂时没有按下保存。
这一次,我们不是怀疑程序有没有算错。我们想多问一句:账户跑出了这个结果,可能与哪些事情有关?
跑赢了,不等于已经分清了功劳
先想一个很简单的情况。
如果某段时间市场一直下跌,一个大部分时间拿着现金的账户,也可能比一直持有股票少跌一些。它超过了指数,却未必是因为找到了特别准的买点。
反过来,市场整体上涨时,一个账户赚到了钱,也未必全是选股的功劳。
再回到我们的研究:选定的教学行业有没有影响?账户什么时候持仓、什么时候空仓,有没有影响?九拍规则在其中又起了什么作用?
这些都是可以继续检查的方向。目前我们并没有算过它们各自贡献多少,不能挑一个听起来合理的解释,就当成已经查明的原因。
“那之前与沪深300的比较,白做了?”
没有。它回答了“这段时间,我们比沪深300多赚了,还是少亏了”。现在,我们想进一步解释这个表现。
成绩已经有了,功劳还没分完。
模型,不一定负责预测明天
“听起来得上模型了。”蛙兄说,“是不是又要训练一个AI?”
先不用搬出这么大的阵仗。
我们可以先提出一种简单的解释办法:账户收益的一部分,可能与市场整体的涨跌有关。把账户与市场在同一段时间里的收益记录放在一起,看看它们之间有没有相对稳定的关系。
比如,把“市场涨跌多少,账户通常跟着变化多少”写成一个简单公式,再拿记录检查它解释得怎么样。这就是一种模型的做法。
它可以很简单,也可以考虑更多因素,比如行业。重要的不是公式看起来多厉害,而是:它考虑了什么,省略了什么,准备回答什么问题。
所以,模型不一定是预测明天涨跌的机器。它也可以帮助我们解释已经发生的事情。
就像这里,我们不是让模型报出“明天买哪只”,而是请它帮助检查“这份收益与市场有什么关系”。
先看看,它跟着市场动多少
市场涨跌时,不同账户的反应可能不同。
有的账户与市场的起伏联系比较紧,市场一波动,它往往也跟着明显起伏;有的账户与市场同方向变化,但幅度小一些。
用来描述这种“跟着市场动多少”的一个常见数值,叫 Beta(贝塔)。这里说的市场,需要选一个具体的比较对象,比如沪深300。Beta描述账户与它的涨跌关系,不是给账户全部风险打一个总分。CFA Institute:认识投资风险中的常见指标
先记住它在问什么就好:市场动的时候,这套办法通常跟着动多少?
这里的“通常”很重要。它描述一段数据里的关系,不是每天照着执行的涨跌合同。
算这笔账之前,先想想另一种选择:不买股票,把钱存银行拿利息。
这能帮助我们理解无风险收益:模型里那份假定不用承担风险,也能拿到的基础回报。存银行只是一个方便理解的比方,不是说任何存款都绝对没有风险。
接下来用一个虚构的小例子。为了少算一步,先把这份基础回报设为0%。这只是算例的假设,不是说现实中的利息都是零。
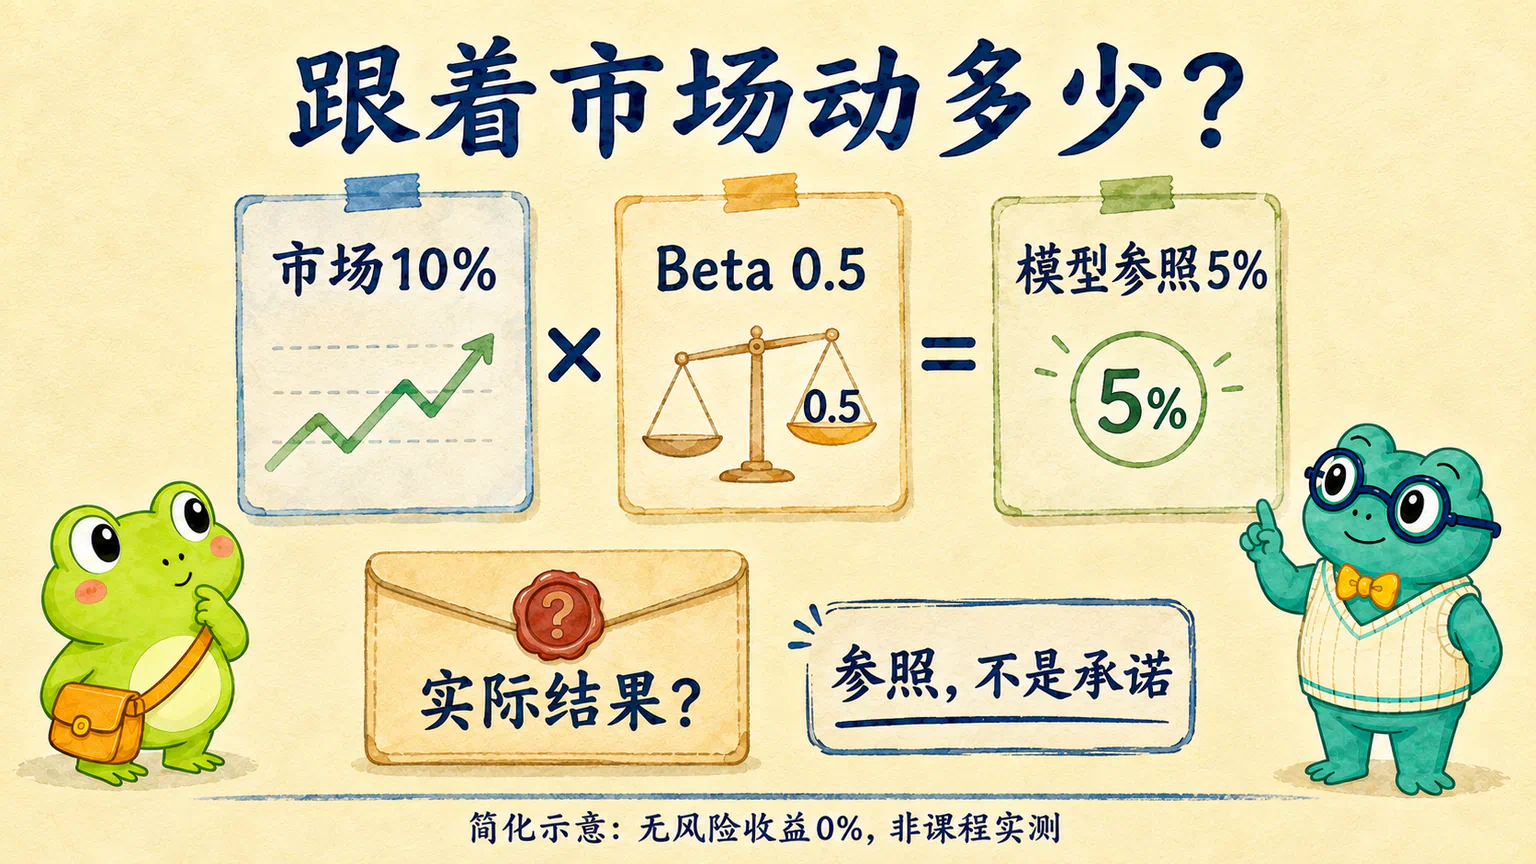
再假设某个账户的Beta为0.5。在这个简单模型里,与市场一起变化的那部分收益,先按市场涨跌幅度的一半来算。市场赚了10%,模型算出的比较标准就是5%。后面我们把这个标准叫作“模型参照”。
这个0.5是例子预先给定的条件。实际研究要根据多次收益记录来估计,不能拿某一天的账户收益除以市场收益,就宣布算出了Beta。
“所以它最后一定赚5%?”
当然不是。5%只是按这个模型算出来、用来比较的数字,不是承诺。实际结果可能高于它,也可能低于它。
同一个8%,为什么会有两种评价?
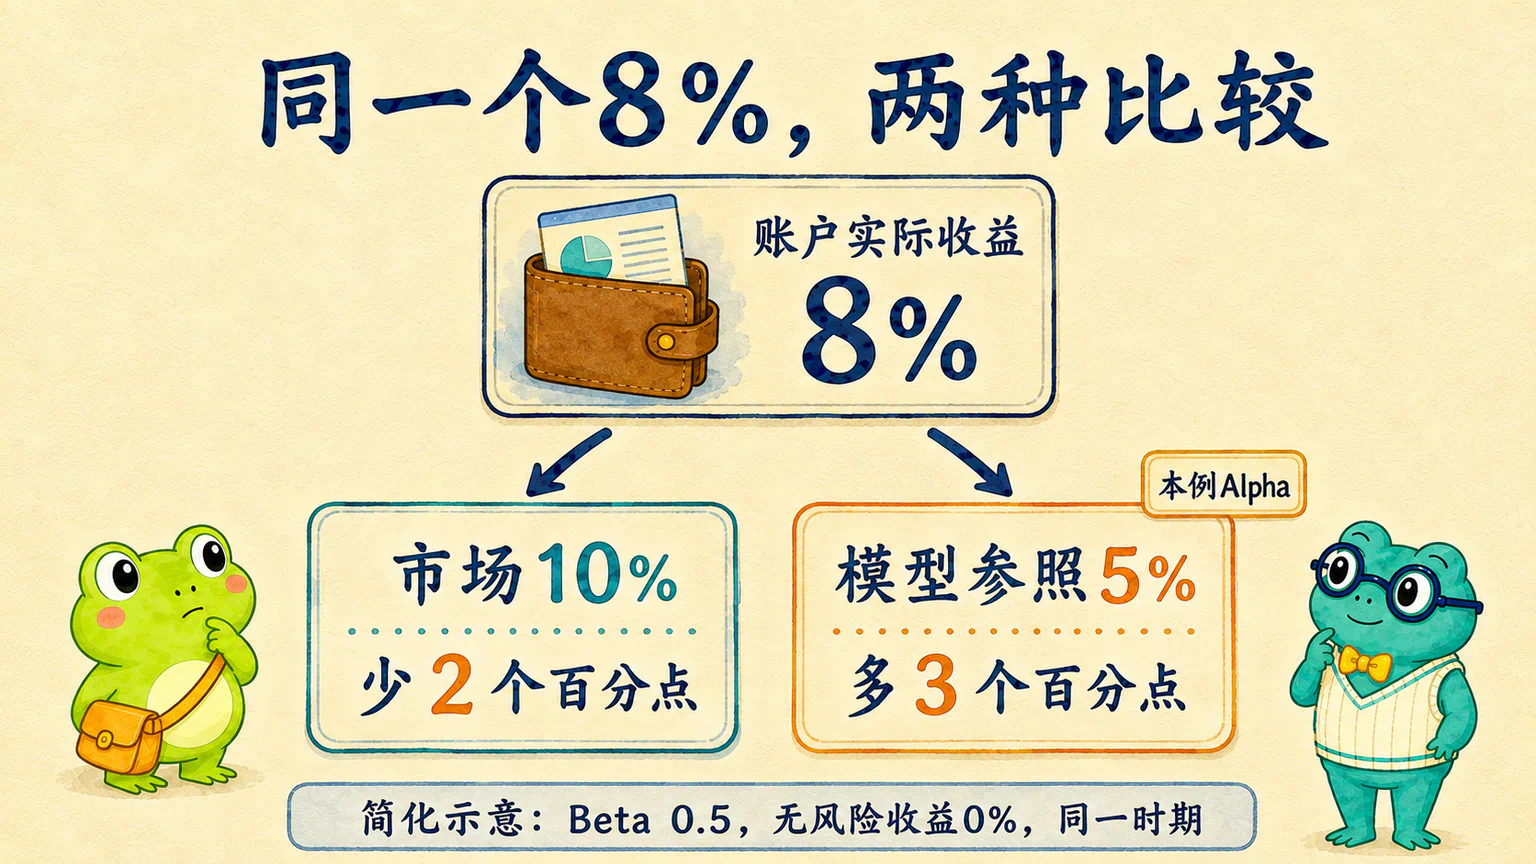
继续刚才那个例子。假设这个账户实际赚了8%。
先与市场比:市场赚了10%,账户赚了8%,少了2个百分点。
再与刚才的模型参照比:模型给出的参照是5%,账户实际赚了8%,多了3个百分点。
| 拿同一个8%与谁比较 | 比较结果 |
|---|---|
| 与市场的10%比较 | 少2个百分点 |
| 与模型给出的5%参照比较 | 多3个百分点 |
这整组数字都是简化示意,不是我们的九拍实验结果。 所有收益使用同一时期,Beta假设为0.5,无风险收益假设为0%。
“它到底是表现好,还是表现不好?”
两句话没有矛盾。第一句直接比谁赚得多;第二句先考虑这个账户通常跟着市场动多少,再看它有没有多赚一些。
第二种比较,引出了 Alpha(阿尔法)。
在这个例子里,我们不是拿8%直接减去市场的10%,而是减去模型给出的5%。多出的3个百分点,就是按这个模型算出的Alpha。它回答的是“比模型给出的标准,多赚了多少”,不是“比指数多赚了多少”。CFA Institute:了解这种Alpha的计算思路
这里只用一段收益,让两种比较一眼可见。真正评价策略时,还要看多次记录:是偶尔多赚了一次,还是这样的额外表现反复出现?一次正数,还回答不了这个问题。
想看看这里的5%怎么算?可以展开
这个简单模型的计算思路是:
模型参照收益 = 无风险收益 + Beta ×(市场收益 − 无风险收益)
无风险收益,就是前面借“存钱拿利息”理解的那份基础回报,不是沪深300的收益。例子把它设为0%,因此得到:
0% + 0.5 ×(10% − 0%)= 5%
这类关系来自资本资产定价模型,简称CAPM。实际收益减去它给出的参照,通常称为Jensen’s Alpha。名字不用背;以后查资料时,知道我们讲的是哪一种比较方法就好。
实际选用无风险收益时,要考虑收益使用的货币和对应的期限,不能随手找一个存款利率就套进去。正文借存钱帮助理解,不是在指定计算时应该使用哪种存款。CFA Institute:收益比较中的货币与期限
研究者常用一段时间内的多次收益记录来估计Alpha,同时留出每次偶然波动的部分。所以,某一天模型没解释的涨跌,不能全算成稳定的Alpha。
正的Alpha,也不是一张奖状
“明白了。”蛙兄说,“那让AI给九拍算个正的Alpha,就可以颁奖了?”
先别给AI安排好答案。
模型可能漏掉了重要因素。比如,只考虑市场整体涨跌,却没有考虑某个行业的特点。看起来多出来的表现,换一种解释方法以后,可能就不一样了。
选哪个指数来比较、看哪段时间,也都会影响评价。即使算出了正数,还需要继续检查它是不是稳定、是不是偶然。
所以,Alpha不是从所有收益里自动筛出来的“纯本事”。模型让解释变得更具体,但看见两者的变化有关联,还不等于证明这些收益就是某条买卖规则带来的。
跑赢指数,是一项比较结果。要解释它,还得问:和谁比较?考虑了哪些因素?哪些地方仍然不知道?
回到我们的账户,目前可以保留“跑赢同期沪深300”的原结论。但我们还没有给它做本课讨论的模型评价,也没有证据把功劳全记给九拍。
“奖牌先收起来。”蛙兄说,“这个问题还能继续查。”
如果好奇,可以从哪里继续问?
你可以在Codex或WorkBuddy里,先请AI看看已有的账户记录,讨论哪些解释值得检查。
不必一上来就说“帮我算Alpha”,更不必要求它证明策略厉害。可以先从一句更具体的话开始:
和 AI 讨论账户归因
我的账户有一部分时间持有现金。我想了解,这可能怎样影响它与市场指数的比较?请先结合项目里的已有记录,区分能确认的事实和还需要验证的解释。找不到记录就问我。先讨论可以怎样检查,不运行新实验,也不修改原结果。
它如果提出一个模型,就继续追问:这个模型考虑了什么,又遗漏了什么?
听明白以后,再决定是否值得动手。不是每多认识一个指标,就必须给项目加一个新文件。
蛙兄没有删掉“跑赢指数”,只在旁边添了一个问号:“为什么?”
还有另一件事,他也想再看一眼。
就算两个账户最后赚得一样多,中途的经历会不会差很多?一个平稳些,另一个让人天天想关掉屏幕,只看最后那行收益,恐怕看不出区别。
下一课,我们就沿着账户曲线,看看这一路是怎么走过来的。
课后讨论
留下你的问题、理解或不同意见,也看看其他学习者怎么想。