第 2 课
同样的收益,走过的路一样吗?
用波动、最大回撤和夏普比率观察收益抵达终点以前经历了怎样不同的风险路径。
蛙兄暂时把“功劳该算给谁”的问题放在一边,点开了另一张图。
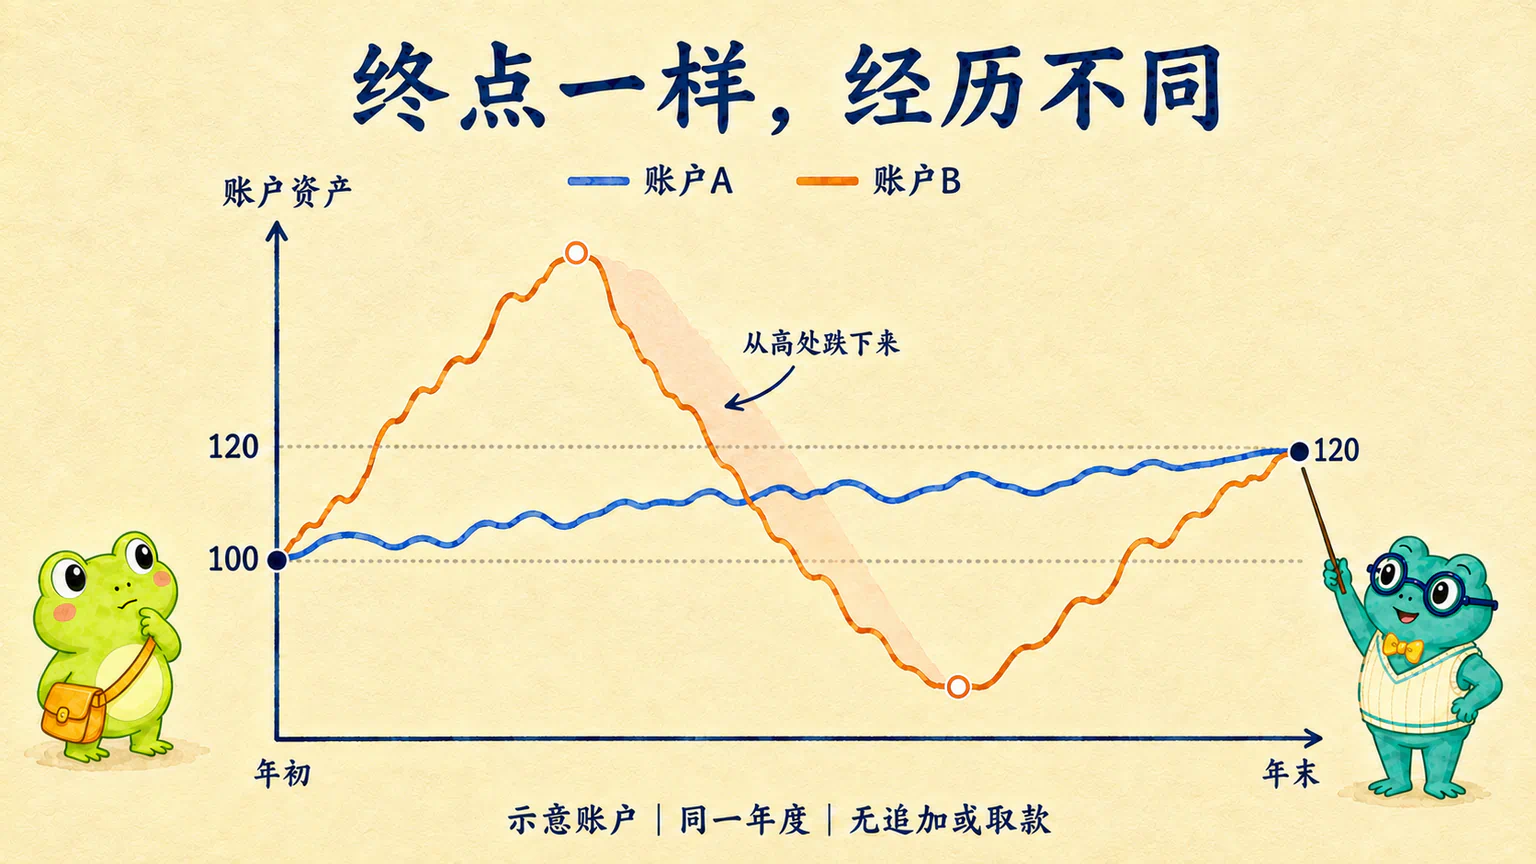
图里有两个示意账户:同一天从100点出发,一年后都到了120点,中间没有追加或取走资金。
“这次总算打平了吧?”
蛙博士把中间那段曲线展开。
一个账户有涨有跌,但起伏不大,慢慢走到了120点。另一个先大涨,又跌到本金以下,最后才回到120点。
“结果一样。”蛙博士说,“这一年过得可不一样。”
蛙兄盯着第二条线:“这账户还挺费心脏。”
先别急着给两家排名。这两条线提醒了我们一件事:最后赚了多少,只是账户经历的一部分。
都赚了20%,用了多久?
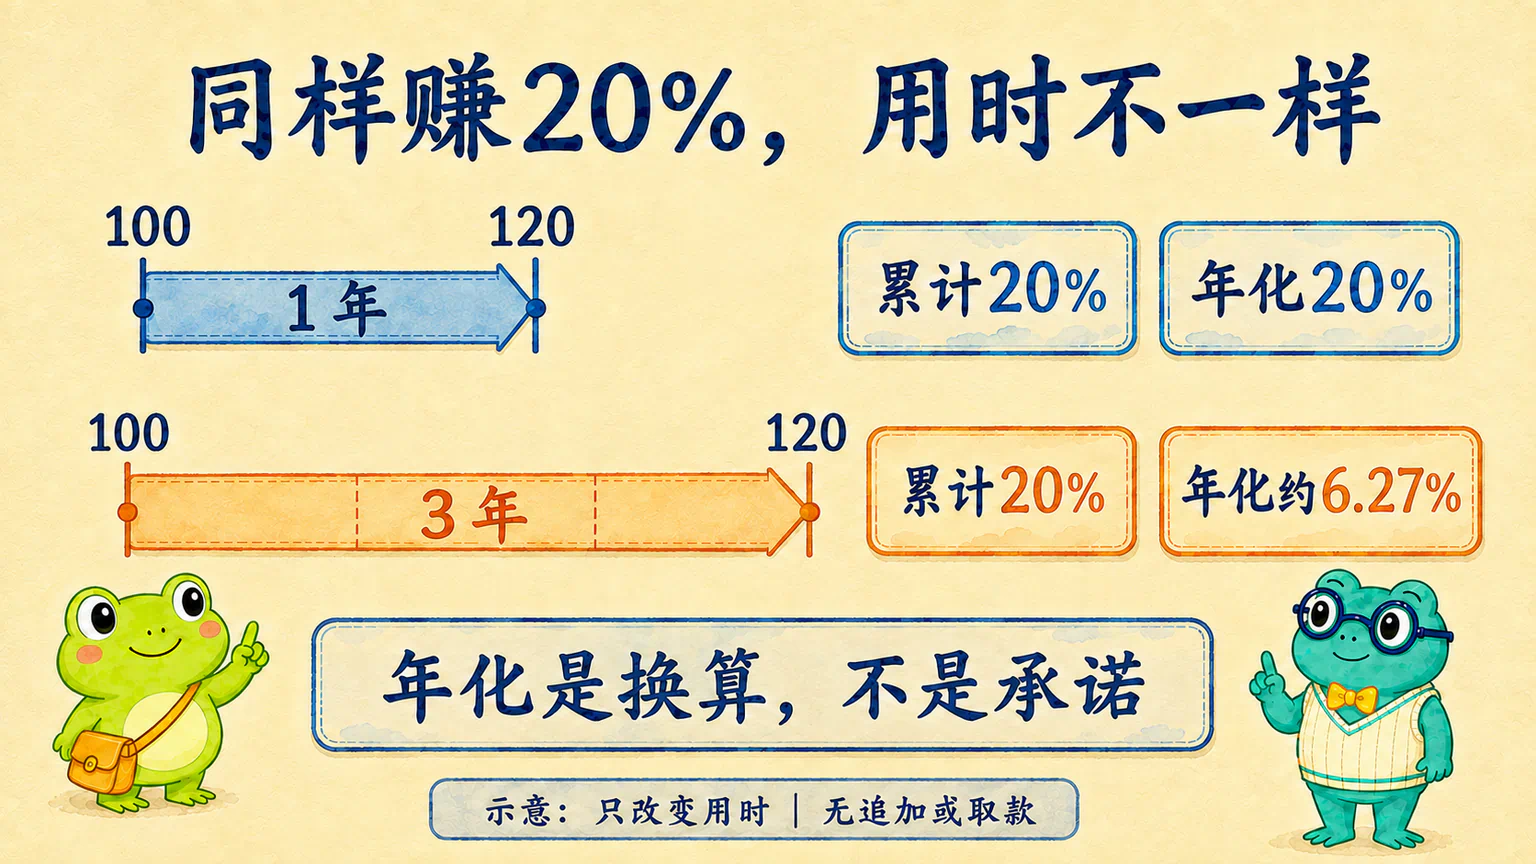
从100点变成120点,一共多了20点,相对最初的100点,赚了20%。这就是这段时间的累计收益率。
刚才两家都用了一年,所以在“赚了多少、用了多久”这两件事上,确实一样。
现在只改一个条件:假如其中一家不是一年,而是三年才从100点变成120点呢?
“都是20%,但不能当成同样的速度了。”蛙兄说。
对。因此,看见一个收益率,先别只看百分号前面有多大,还要看看旁边有没有写时间。
为了把时间算进去,我们常把一段收益换成按年表达的增长速度,叫作年化收益率。
你可以把它理解成:如果每年都按同一个比例增长,并把前面赚到的钱也留在里面继续增长,每年需要增长多少,才能从这个起点走到这个终点?
在这个例子里,一年从100点到120点,年化就是20%;三年才到120点,年化约为6.27%,不是直接用20%除以三。FINRA:累计收益与年化收益怎样计算
“那三年里,每年都赚了6.27%?”
也不是。实际可能有的年份赚钱,有的年份亏钱。6.27%只是把这段已有结果换一种方式表达,既没有还原每一年的真实经历,也没有承诺下一年能赚多少。
再把中间那段路展开
现在回到最初那两个账户:它们都用了一年,都从100点到了120点。
既然时间也一样,为什么第二条线还是让蛙兄坐不住?
因为他看到的不只是最后那20点,还有中间的大起大落。
不过,要认真比较,不能只说“这条线看起来比较吓人”。我们可以把每天的收益变化拿出来看:它们多数时候离平均水平不远,还是经常一下高出很多、一下低出很多?
描述这种分散程度的常见指标,叫作波动率。计算时常用的名字是“标准差”,现在不用急着学怎么算。先记住:这里看的是每天收益率的起伏,不是账户有多少点,也不是简单拿最高点减最低点。CFA Institute:用标准差理解波动
“那突然大赚一天,也算波动?”
算。波动率不只记下跌,大幅上涨也会被记进去。
这也是为什么,它不能直接翻译成“亏钱有多危险”。它帮助描述起伏,却没有包办所有风险。
至于蛙兄特别在意的那一段——账户明明到过高处,后来又跌下来很多——我们已经认识另一个指标:最大回撤。
再看开头的图。第二个账户从此前高点跌到后来的低点,最后虽然涨回了120点,那段下跌也不会从记录里消失。
我们可以把它们放在一起看,而不是挑一个代替另一个。也别把历史上的最大回撤当成以后最多只会亏到这里。
起伏这么多,多赚了多少?
“那我选最平的那条。”蛙兄说,“干脆不买,钱放着,线不就平了吗?”
只追求平稳,确实很容易忘掉另一半问题:这些钱最后获得了什么回报?
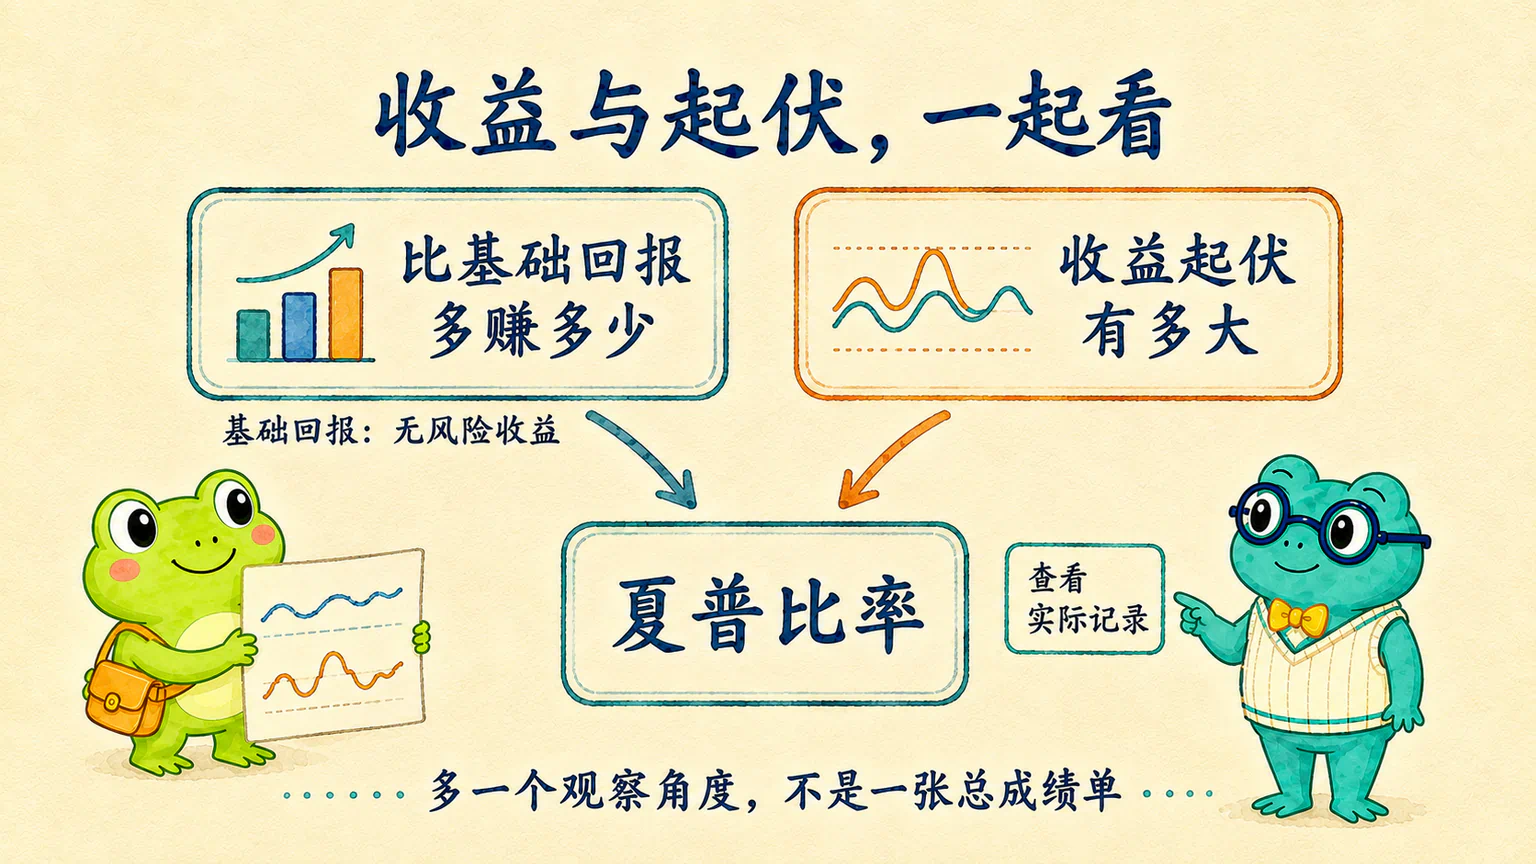
还记得上一课那个“存钱拿利息”的比方吗?它帮助我们理解无风险收益,也就是用来比较的一份基础回报。这里仍然只是比方,不是说任何存款都绝对没有风险。
如果我们选择了一套会有起伏的办法,就可以继续问:相对于那份基础回报,多出来的收益,与这些起伏放在一起看,表现怎么样?
把这两件事放在一起衡量的一个常见指标,叫作夏普比率(Sharpe ratio)。它用平均的额外收益除以相应的波动,看看每承担一份起伏,对应了多少额外回报。这里的额外收益,是相对无风险收益而言,不是相对沪深300。CFA Institute:夏普比率在衡量什么
比如,在其它计算条件一致、平均额外收益相同且为正的情况下,波动较小的那个,夏普会更高。
“那开头那两个账户,谁的夏普高?”
得拿出记录算,不能靠看图发奖。两家都从100点到120点,说明累计收益一样,不代表每天收益的平均值、波动也一样。那两条示意线只能帮助我们提出问题,不能凭空给出一个夏普数字。
如果想让AI计算,哪些地方需要先说清楚?
年化收益和夏普里用到的平均收益,不要混着用。
对于中途没有追加或取款、起点和终点资产都为正的这个简单例子:
年化收益率 =(期末资产 ÷ 期初资产)^(1 ÷ 年数) − 1
三年从100到120,就是 1.2^(1/3) − 1 ≈ 6.27%。如果中途追加或取走了钱,要先请AI处理这些资金进出,不能直接套这个简式。
计算历史夏普时,先给每个观察期算一笔差:账户收益率减去同一期间的无风险收益率。再用这些差值的平均数,除以它们的标准差。用日数据算,就让两者都对应同一天;不要把三年累计收益、全年利率和日波动混在一个式子里。William F. Sharpe:The Sharpe Ratio
如果AI给出年化夏普,让它说明采用了什么换算和假设。比较两家时,观察区间、数据频率、费用与无风险收益的处理也要对齐。分母为零时不能正常相除,不应硬填一个“无限优秀”的分数。
这些细节是为了看懂AI到底算了什么,不需要现在全部背下来。
夏普高,就可以放心了吗?
“所以夏普可以帮我比较。”蛙兄说,“但那段最难熬的回撤,还是得另外看,对吧?”
对。夏普回答了一部分问题,回撤的经历还得展开看。
比如,一个办法过去多数时候都很平稳,不代表它以后不会遇到一次很深的下跌。只盯着夏普,也看不见每一段回撤发生在什么时候、持续了多久。
我们不用为每个指标选出一个冠军。它们更像是在帮助我们把问题问完整:
| 我们想知道什么 | 可以先看什么 |
|---|---|
| 这一段一共赚了多少 | 累计收益 |
| 考虑用了多久,增长速度怎样 | 年化收益 |
| 收益平时起伏多大 | 波动率 |
| 账户曾经从高处跌下去多深 | 最大回撤 |
| 额外回报与起伏放在一起,表现怎样 | 夏普比率 |
赚了多少、用了多久、途中经历了什么,要放在一起看。多看一个指标,是多了解一件事,不是多拿到一份保证。
如果好奇,可以回看自己的那条线
和 AI 回看账户曲线
你可以打开Codex,或者使用WorkBuddy,把已有的账户曲线和结果交给AI,问问:“只看最后的收益,我漏掉了这段经历里的哪些事情?”
让它结合你提供的记录解释。缺什么就说明,不要为了把指标表填满而编数字。先挑一个自己最想弄懂的问题,再商量有没有必要进一步计算。
蛙兄把那两个120点旁边的空白补上了:用时一年。然后把中间的曲线也一起保存下来。
“现在总比只看最后一行清楚了。”
是的。我们已经能更完整地描述这段经历。
但还有一个问题:这段经历本身,有多大程度值得相信?如果换一批样本、换一段时间,那些好看的数字还会不会出现?
下一课,我们就继续检查这件事。
课后讨论
留下你的问题、理解或不同意见,也看看其他学习者怎么想。