第 4 课
好消息,但还不是策略
读完整体分布、样本依赖和比较边界,理解事件研究中的积极结果为什么还不是交易策略。
蛙兄盯着刚刚跑出来的结果,有点兴奋。
“十日平均收益比随机日期高了不少。那我们是不是可以继续往下做了?”
蛙博士没有急着回答。
“先别急着买,也先别急着往上加新条件。我们得先看看,这次实验到底跑出了什么。”
“表格不是已经写得很清楚了吗?1.35%,比 0.60% 高。”
“那是表格里最显眼的两个数字,不是表格讲完的整个故事。”
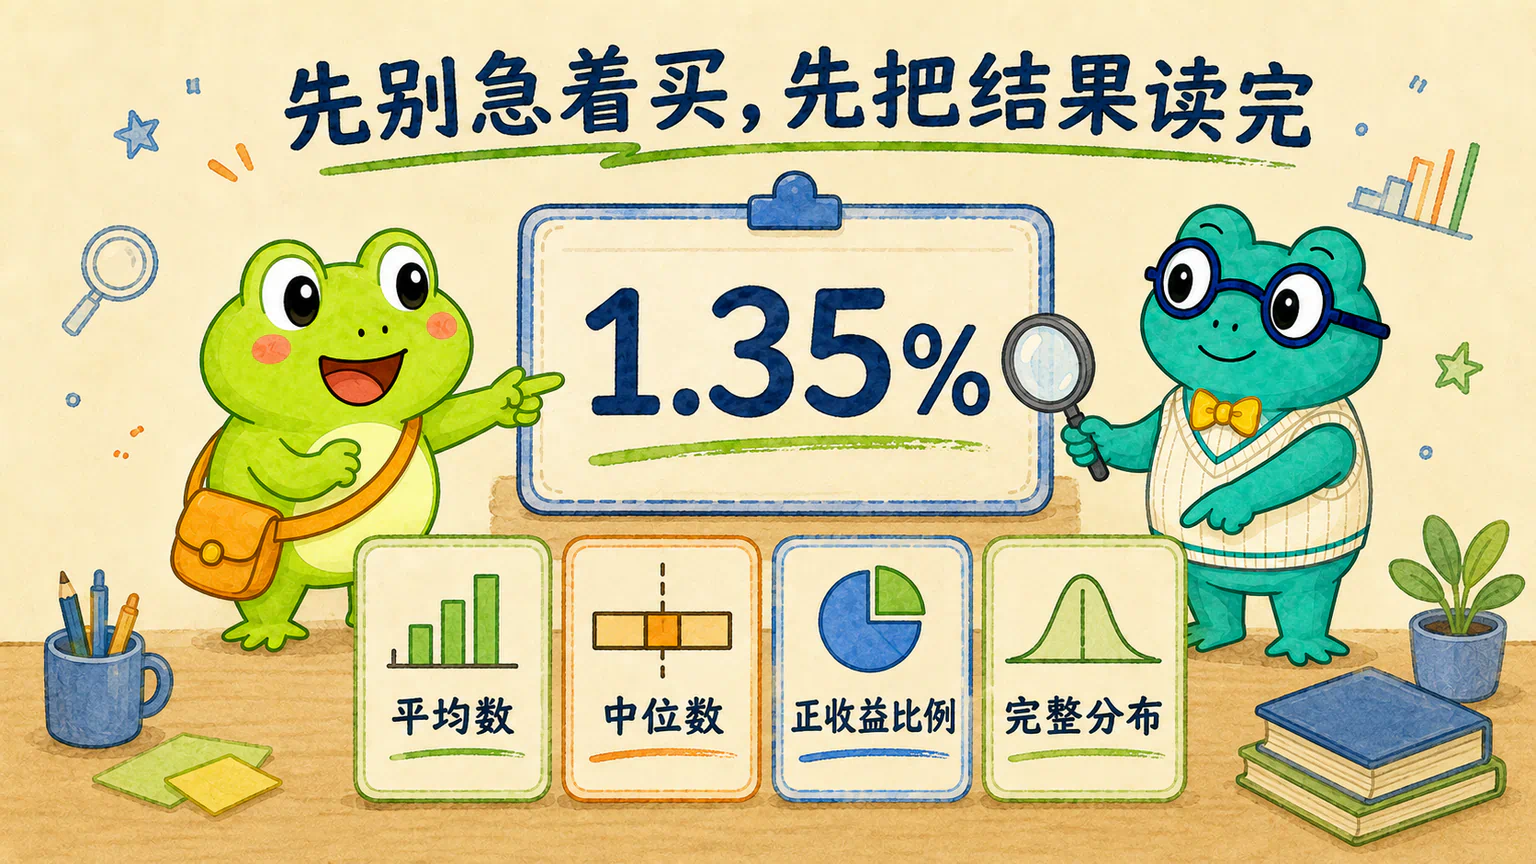
一份研究结果,不能只挑最好看的数字读。
平均收益、中位数、正收益比例和收益分布,可能正在从不同方向提醒我们:这次发现确实有点意思,但没有简单到一句“九拍后会上涨”就能说完。
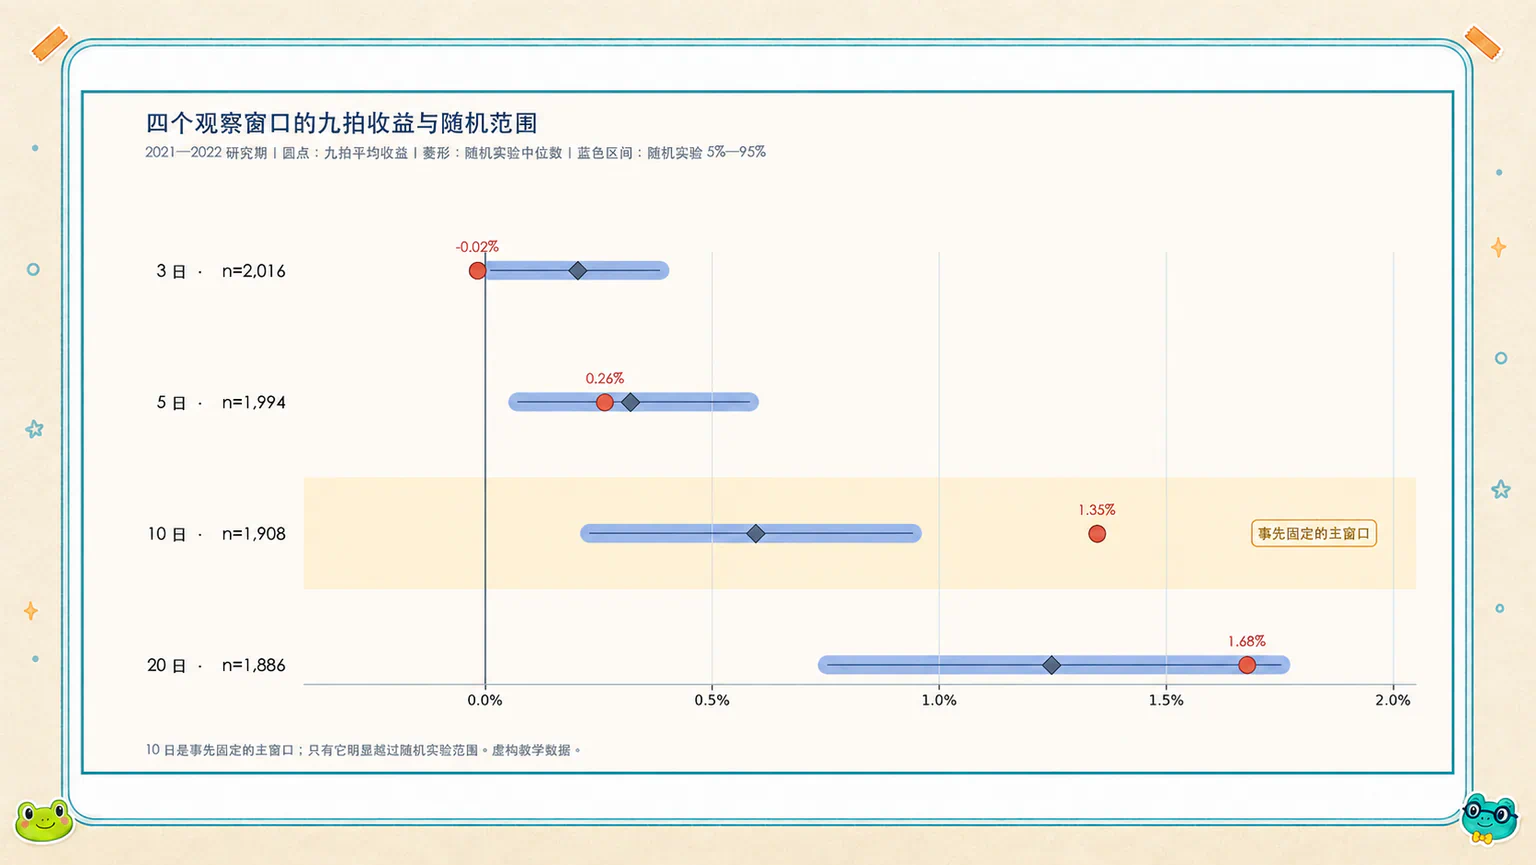
四个时间窗口,讲的不是同一个故事
我们先把四个观察窗口重新放到一起:
| 观察窗口 | 九拍平均收益 | 随机实验平均收益中位数 | 随机实验的 5%—95% 区间 | 这一眼看见什么 |
|---|---|---|---|---|
| 3 日 | -0.02% | 0.20% | 0.01%—0.39% | 九拍没有更好,反而略低 |
| 5 日 | 0.26% | 0.32% | 0.07%—0.58% | 与随机日期很接近 |
| 10 日 | 1.35% | 0.60% | 0.23%—0.94% | 九拍结果明显突出 |
| 20 日 | 1.68% | 1.25% | 0.76%—1.75% | 看起来更高,但随机日期也经常能跑到附近 |
如果只看九拍自己的平均收益,20 日的 1.68% 比 10 日的 1.35% 还高。
但这不代表 20 日的证据更强。
因为我们问的不是“哪个数字最大”,而是“九拍日期有没有比普通日期更特别”。
到了 20 日,随机日期的平均收益也跟着升高了。它的常见波动范围最高可以到 1.75%,九拍的 1.68% 仍然落在里面。
换句话说,随便抽一批普通日期,也不难抽出与它差不多的结果。
10 日窗口则不同。九拍平均收益 1.35%,高过了这 1,000 轮随机实验的所有结果,因此通过了我们在实验前定下的弱规律门槛。
这里还有一条很重要的研究纪律:10 日原本就是我们提前选定的主要观察窗口。
如果我们看完答案,才在 3、5、10、20 日里挑一个最顺眼的,就像射完箭以后再把靶心画到箭旁边。数字可能很好看,研究却已经悄悄换了问题。
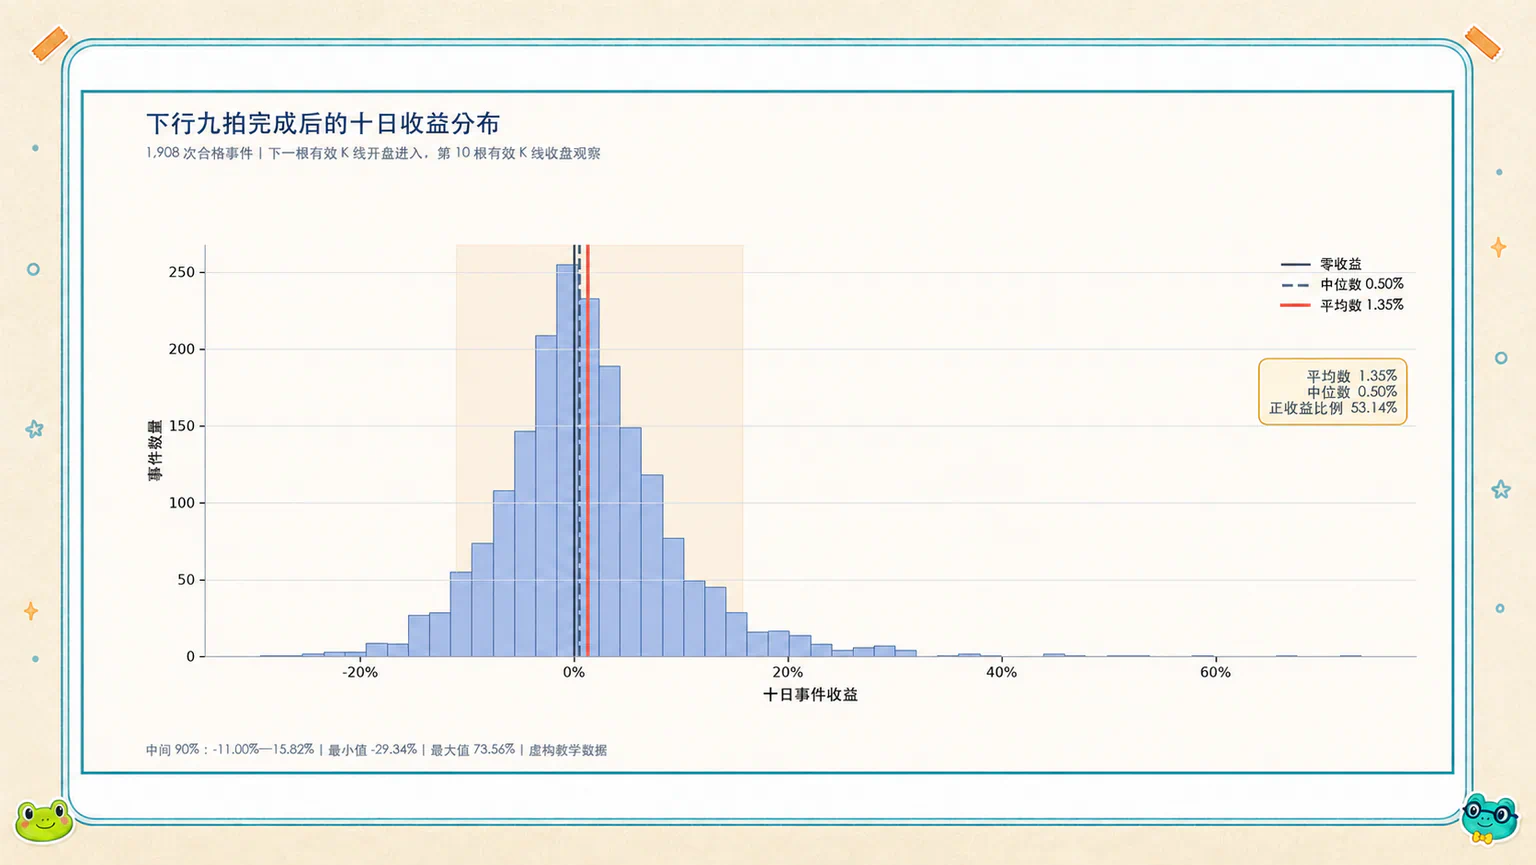
1.35% 是平均成绩,不是每一次九拍的成绩
蛙兄又看了一眼 1.35%。
“所以,碰到一次下行九拍,十天以后大概就能赚 1.35%?”
“平均身高一米七,不代表房间里每个人都正好一米七。”蛙博士说,“平均收益也是一样。”
把 1,908 次合格九拍事件摊开以后,十日结果是这样的:
| 观察角度 | 结果 | 大白话怎么读 |
|---|---|---|
| 平均收益 | 1.35% | 所有事件的收益加起来再平均 |
| 中位数 | 0.50% | 从低到高排队,站在中间的事件只赚了 0.50% |
| 正收益比例 | 53.14% | 每 100 次里,大约 53 次是正收益 |
| 中间 90% 的范围 | -11.00%—15.82% | 大多数结果散得很开,亏损与盈利都不少 |
这张表把 1.35% 还原成了一个更真实的样子。
它不是“每次赚 1.35%”。
它甚至不是“绝大多数时候都赚钱”。
正收益比例只有 53.14%。如果把 100 次九拍放进一个篮子,大约 53 次在十日后是正收益,剩下的大约 47 次没有取得正收益。
中位数只有 0.50%,也比平均数低不少。这说明表现特别好的事件,确实抬高了平均值。
不过,它也不是只靠一两次暴涨硬撑起来的。把最高和最低各 1% 的事件暂时拿掉,平均收益仍有 1.16%;把两端的极端值压回边界以后,平均收益是 1.25%。两项检查仍然保留了原来的方向。
所以,更合适的说法是:
下行九拍完成以后,十日收益整体出现了一点向上的倾向,但不同事件之间的差别很大。
“有一点倾向”与“每次都会反弹”,中间还隔着很远。
1,908 次事件,也可能一起淋到同一场雨
还有一件事藏在“1,908 次九拍”这个大数字后面。
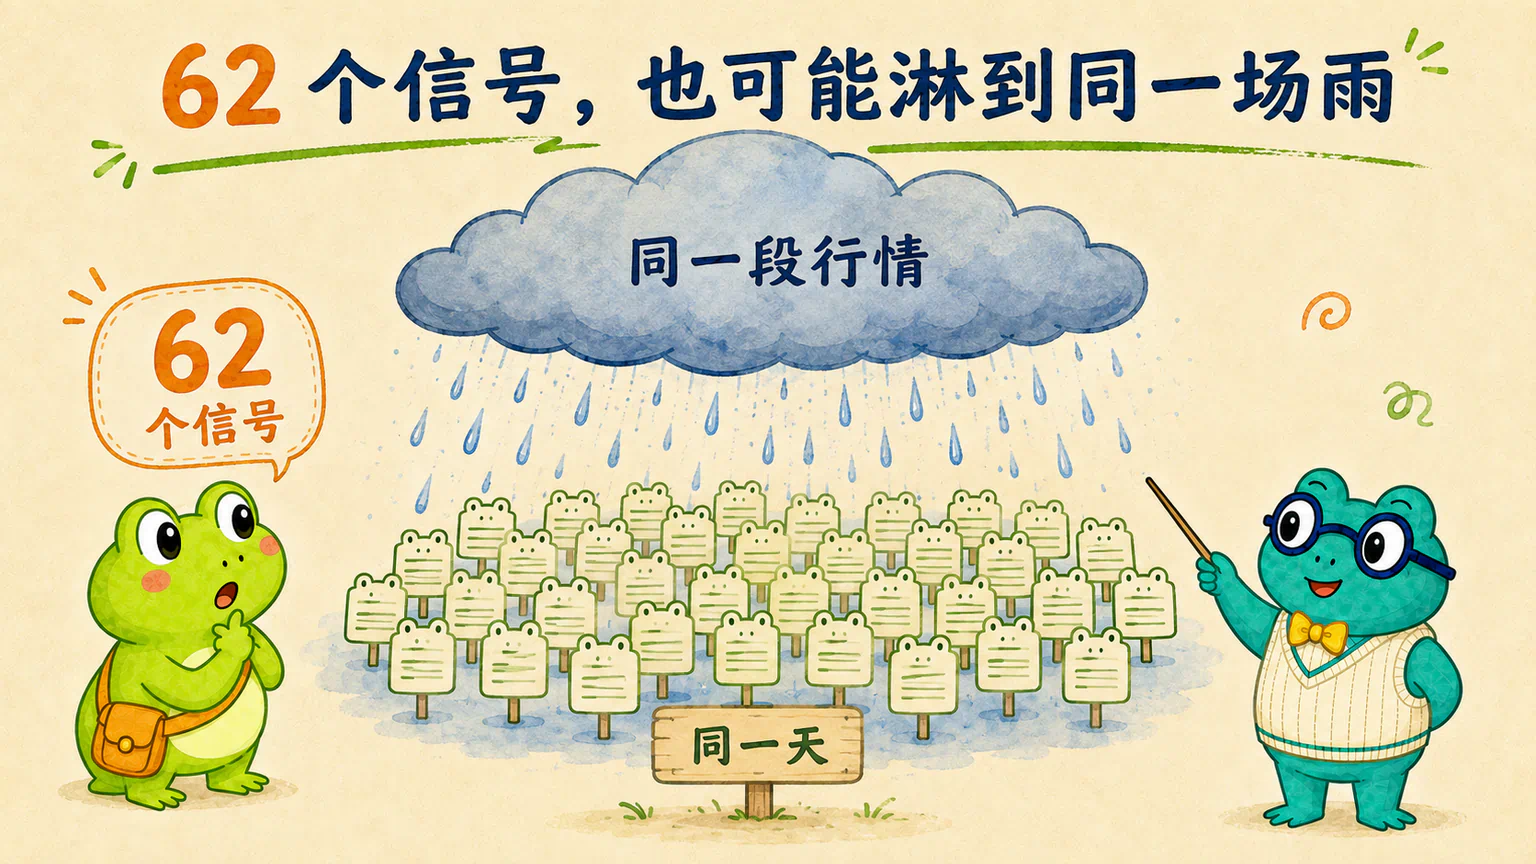
这些事件并不是平均散落在每一个交易日。它们只分布在 352 个九拍完成日期上,最多的一天,同时出现了 62 次下行九拍。
现在只看它对研究证据有什么影响。
假设某天下了一场大雨,街上有 62 个人都被淋湿了。
我们当然可以记录 62 个人的结果,但不能把它理解成 62 场互不相关的天气实验。他们很可能只是一起遇到了同一片乌云。
股票也一样。
同一天完成的许多九拍,可能共同经历了相似的市场环境。如果那段时间市场刚好反弹,它们的收益就可能一起变好;如果市场继续下跌,它们也可能一起受影响。
为了看看这种“扎堆”会不会影响判断,课程在主实验之外,让 AI 补做了一轮检查:把同一天、或者相邻一段市场时间里的事件放在一起重新看,而不是把它们当成互不相干的事件。
这是课程额外做的检查,不是上一节要求你完成的步骤。你的 AI 没有生成这项结果,不代表漏做了任务;这里先理解它提醒了我们什么就好。
把“大家可能一起遇到同一段行情”考虑进去以后,九拍比普通日期更好的优势就没那么确定了,也不能排除没有优势的可能。
第一轮确实达到了我们预设的门槛;补充检查则提醒我们,还不能对这个优势太有把握。两件事需要一起记下来。
到这里,我们可以怎样描述这次结果?
蛙兄把刚才差点写下的“九拍后会上涨”划掉,重新写了一遍:
在这次研究中,下行九拍的十日表现比同股票的随机日期更突出。这个差异不仅出现在平均收益里,中位数和正收益比例也给出了相同方向。不过,每次九拍的表现相差很大,而且很多信号集中在相同的市场日期,因此目前更适合把它叫作一条值得继续研究的弱规律。
这句话不够激动人心,却比“九拍可以抄底”准确得多。
量化研究不是比赛谁的结论喊得响。
它更像拿着一盏手电筒往前走:照亮一小块,就先说清楚这一小块;还有看不清的地方,也老老实实留在黑暗里。
既然每次九拍不一样,能不能加入一些条件?
读完分布以后,下一个问题自然出现了。
所有合格下行九拍放在一起,已经出现了一点值得继续研究的历史优势。但这些事件的结果并不整齐:有些上涨,有些下跌,有些表现很好,有些表现很差。
那么,如果加入九拍完成时已经能够知道的条件,能不能找到历史表现更好的一组九拍?
例如:
- 九拍完成时,MACD 处在什么状态;
- 当时的成交量,相比它自己平时是多还是少;
- 这家公司当时的市值属于哪一档;
- 它属于哪个行业。
这些条件不会改变九拍什么时候完成,也不会把买入日期搬来搬去。
下一次实验会先固定同一个买入时点和同一个临时退出规则,再把这些条件一个个放进去比较。
我们还不知道它们会不会让结果变好。可能有条件表现更好,也可能所有尝试都不如原始九拍。
这正是下一次实验要回答的问题,而不是我们现在应该提前写下的答案。
蛙兄合上结果表。
1.35% 还在那里,但它现在不再像一个句号。
它更像下一个问题前面的冒号。
先把平均数背后的分布和扎堆看明白,再问怎样改进结果;研究的下一步,应该从证据里长出来。
课后讨论
留下你的问题、理解或不同意见,也看看其他学习者怎么想。